Dónde sí estamos dispuestos a hacer invisible el pago
Automatizar un cobro puede hacer una experiencia más simple, pero no todos los contextos generan la misma disposición. Transporte, estacionamientos y suscripciones muestran que el pago desaparece mejor cuando la acción es predecible, familiar y fácil de entender.
Hay momentos en los que pagar se siente como una interrupción.
Llegar a una barrera de estacionamiento. Buscar una tarjeta al subir al transporte. Confirmar todos los meses el mismo servicio. Detener una experiencia solo para completar una acción que ya sabíamos que iba a ocurrir.
En esos casos, hacer que el pago desaparezca parece casi natural.
Pero no ocurre igual en todas partes.
La idea de un pago invisible —uno que se ejecuta automáticamente a partir de una autorización previa, sin que el usuario tenga que intervenir en cada operación— puede sonar atractiva en teoría. En la práctica, nuestra disposición cambia bastante según qué estamos pagando, dónde ocurre y cuánto control sentimos que conservamos.
Ese matiz es importante para Adquirencia.
Porque reducir fricción no significa eliminar el momento del pago de cualquier experiencia.
Significa entender en qué experiencias dejar de verlo realmente aporta valor.
Los datos muestran que la disposición a adoptar pagos invisibles se mueve, en la mayoría de los mercados analizados, entre 2,5 y 3 puntos sobre una escala de 5. Brasil, Italia y Reino Unido aparecen entre los mercados con mayor apertura, mientras México y España se sitúan en la parte más baja del conjunto.
Pero la diferencia más interesante no está solamente entre países.
Está entre contextos.
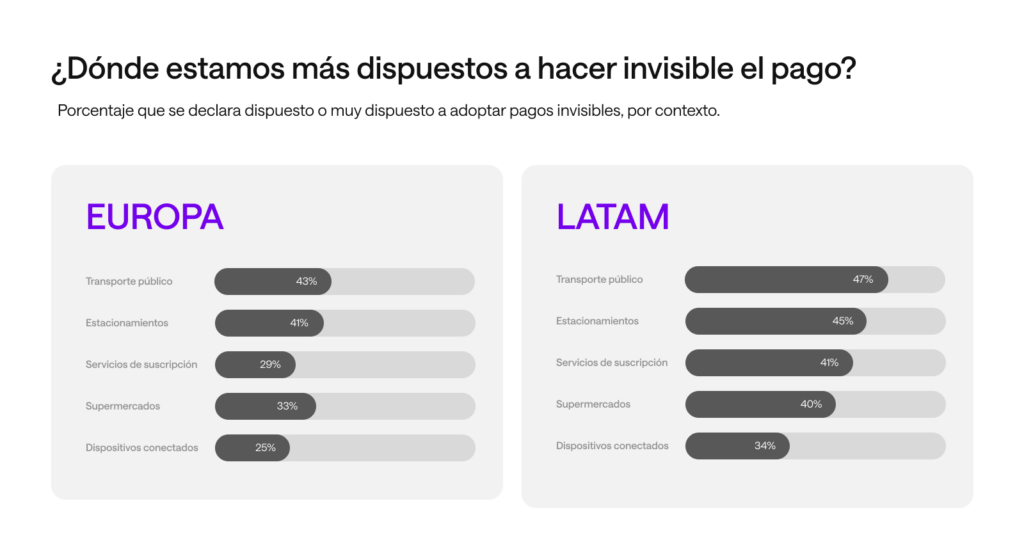
Los servicios de suscripción, el transporte público y los estacionamientos presentan de manera consistente una mayor disposición hacia este tipo de pagos. En cambio, los supermercados y los dispositivos conectados generan una apertura menor.
La tecnología puede ser la misma.
La sensación para el usuario, no.
En una suscripción, el patrón ya está definido. Existe una relación previa, un servicio conocido y una expectativa de recurrencia.
En un estacionamiento, la lógica también es bastante clara: entrar, permanecer, salir y pagar por ese uso.
En transporte ocurre algo parecido. El pago no es el objetivo del recorrido. Es simplemente una condición necesaria para continuar.
Ahí, automatizar puede eliminar una interrupción que aporta poco valor.
El usuario sabe qué está ocurriendo, sabe aproximadamente por qué se le cobra.
Y entiende el beneficio de no tener que detenerse a pagar cada vez.
Cuando esas condiciones cambian, también cambia la disposición.
Un supermercado es una experiencia bastante menos predecible. El importe varía, los productos cambian y la decisión de compra ocurre en tiempo real.
Un dispositivo conectado puede ir todavía más lejos: permitir que un sistema ejecute una compra o active un cobro sin una intervención inmediata del usuario.
En esos escenarios, hacer invisible el pago deja de ser solo una cuestión de comodidad.
Empieza a tocar algo más sensible:
cuándo estamos cómodos dejando que una transacción ocurra sin nosotros.
Y probablemente ahí esté una de las claves para entender el futuro de los pagos invisibles.
La fricción no siempre es negativa, aveces funciona como una pausa útil.
→ Nos permite revisar.
→ Confirmar.
→ Cambiar de opinión.
→ Entender cuánto estamos pagando.
Eliminar esa pausa puede mejorar muchísimo una experiencia cuando la decisión ya estaba tomada.
Pero puede sentirse distinto cuando todavía hay algo que decidir.
Por eso la pregunta no debería ser simplemente cuánto podemos automatizar.
Debería ser qué parte de la experiencia ya no necesita nuestra atención.
El transporte ofrece un buen ejemplo.
Si el usuario ya decidió viajar, detenerlo para iniciar manualmente un pago agrega poco al recorrido. Lo mismo ocurre con un peaje o un estacionamiento: la transacción puede pasar a segundo plano porque el contexto hace bastante evidente qué está ocurriendo.
El pago desaparece; la decisión no.
Eso es distinto a una experiencia en la que la automatización también empieza a decidir cuándo comprar, qué comprar o cuánto gastar.
Ahí la invisibilidad exige un nivel diferente de confianza.
Los datos por edad ayudan a ver esta diferencia con más detalle.
Tanto en Latinoamérica como en Europa, transporte público y estacionamientos se encuentran entre los contextos con mayor disposición a pagos invisibles. Pero en Europa aparece una brecha generacional más marcada: los usuarios jóvenes muestran mayor apertura, mientras que las diferencias entre edades son bastante menores en Latinoamérica.
Eso vuelve difícil pensar el frictionless como un comportamiento universal.
La edad influye.
El mercado también.
Pero, sobre todo, influye la relación entre automatización y contexto.
Una persona puede estar perfectamente dispuesta a que el transporte cobre automáticamente cada trayecto y, al mismo tiempo, querer confirmar una compra en un supermercado.
Puede permitir un cobro recurrente durante meses y seguir queriendo una notificación antes de que cambie el importe.
Puede valorar que el pago desaparezca cuando todo ocurre según lo esperado y querer volver a verlo en cuanto algo se sale de la norma.
No es inconsistencia.
Es una forma de control contextual.
Y para Adquirencia, eso cambia bastante el diseño de la experiencia.
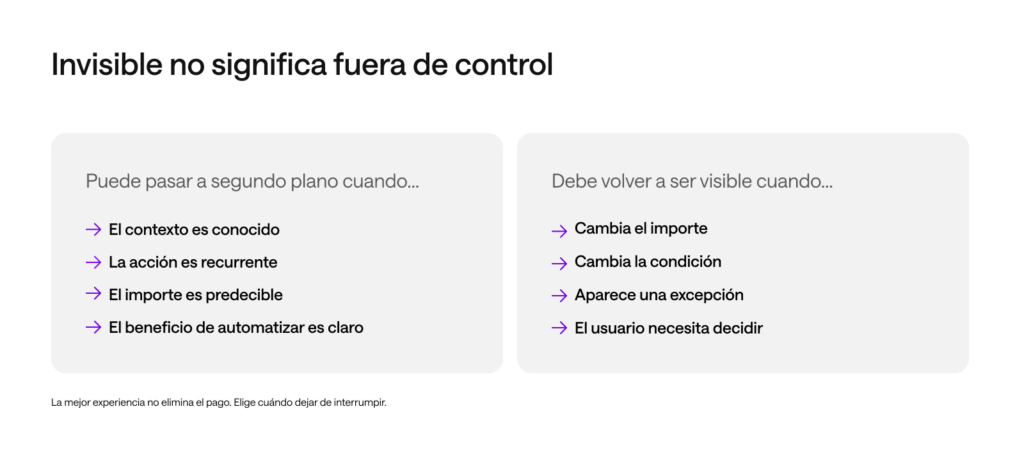
Un buen pago invisible no es simplemente uno que ocurre sin que el usuario haga nada.
Es uno que sabe cuándo puede pasar a segundo plano.
Eso implica que la experiencia anterior al cobro importa tanto como la transacción.
El usuario necesita haber entendido qué está autorizando.
La lógica del servicio tiene que ser reconocible.
El importe o la forma de calcularlo debe sentirse predecible.
Y si algo cambia, la experiencia debería devolver visibilidad.
Porque invisibilidad no debería significar opacidad.
De hecho, cuanto menos participa el usuario en el momento exacto del cobro, más importante se vuelve todo lo que ocurre alrededor.
→ La información previa.
→ Las notificaciones.
→ La posibilidad de revisar.
→ Modificar.
→ Pausar.
→ Cancelar.
Ya vimos algo parecido en los pagos recurrentes: hacer sencillo el cobro no resuelve toda la experiencia si después gestionar ese cobro se vuelve difícil.
Con los pagos invisibles, esa lógica se vuelve todavía más importante.
Si el objetivo es eliminar una acción manual, el usuario necesita sentir que no está eliminando también su capacidad de intervenir cuando sea necesario.
Ahí aparece un estándar distinto para la Adquirencia.
No se trata solo de conseguir que un pago pase.
Ni siquiera de conseguir que pase sin fricción.
Se trata de construir una experiencia capaz de distinguir entre los momentos en que intervenir aporta valor y aquellos en que simplemente interrumpe.
El futuro del pago invisible probablemente no esté en hacer desaparecer todos los pagos.
Estará en elegir mejor cuáles pueden desaparecer.
Porque la mejor experiencia no es necesariamente aquella en la que el usuario nunca ve el pago.
Es aquella en la que solo tiene que pensar en él cuando realmente importa.